Методический документ
Академия медицинской клиники
Единая система управления качеством, компетенциями, инновациями, рисками и капиталом в холдинге из 10–20 клиник
Читать документ
Клиника перестаёт зависеть от случайного набора сильных специалистов, когда компетенциями управляют централизованно
Содержание
- 1Корпоративная академия
- 2Повышение квалификации
- 3R&D и клинические инновации
- 4Финансовое планирование и CAPEX
- 5Страховые резервы и защита от рисков
- 6Как всё это соединить
- 7Ответственность УК и клиник
- 8Показатели для совета директоров
- 9Что внедрять в первую очередь
Первые три пункта — контуры компетенций и качества, два следующих — контуры капитала и защиты, последние четыре — организационная модель и порядок внедрения.
Четыре контура единой системы
В холдинге из 10–20 и более клиник эти функции лучше рассматривать не по отдельности, а как части единой корпоративной системы управления качеством, компетенциями, инновациями, рисками и капиталом.
Здесь есть четыре разных, но связанных контура:
- 1
Академия и повышение квалификации
Обеспечивают, чтобы врачи, медсёстры и административные команды работали по единым стандартам и постоянно повышали квалификацию.
- 2
R&D и клинические инновации
Ищут, проверяют и внедряют новые методы лечения, технологии, оборудование и продукты.
- 3
Финансовое планирование
Разделяет операционные расходы, инвестиции в развитие и расходы на исследования.
- 4
Управление рисками и страховыми резервами
Защищает группу от финансовых последствий медицинских ошибок, осложнений, судебных исков и других неблагоприятных событий.


Важно: академия, R&D и финансовая функция не обязательно должны быть большими самостоятельными департаментами. В группе из 10–20 клиник часть функций может быть централизована в УК, часть — передана экспертным комитетам и руководителям клиник, а часть — отдана внешним организациям.
Разберём, как это устроено в зрелой медицинской платформе.
Корпоративная академия: как она устроена
Корпоративная академия — это не просто учебный центр, который организует курсы. Это система управления профессиональными компетенциями сотрудников всей группы.
Её задача — обеспечить, чтобы клиники не зависели исключительно от того, насколько сильные специалисты случайно работают в каждой конкретной точке.
Какие задачи решает академия
| Направление | Что делает академия |
|---|---|
| Адаптация | Обучает новых врачей и сотрудников стандартам группы |
| Клинические протоколы | Обучает работе по утверждённым протоколам |
| Повышение квалификации | Организует регулярное обучение специалистов |
| Практические навыки | Проводит симуляции, тренинги, отработку процедур |
| Управление | Готовит главврачей, заведующих отделениями и медицинских директоров |
| Сервис | Обучает администраторов, контакт-центр, координаторов пациентов |
| Контроль знаний | Проводит тестирование, аттестации и проверку практических навыков |
Как выглядит организационная структура
- Директор академииПрограммы, методология, бюджет учебного контура
- Аттестация и контроль знанийТесты, допуски, повторная аттестация
- Симуляционный центрТренинги, отработка процедур, разбор случаев
- Кадровый резервПланы развития будущих руководителей
Схема иллюстративная: академия может быть как отдельным подразделением, так и функцией, распределённой между медицинским направлением и HR.
Ключевой момент: академия не должна самостоятельно устанавливать медицинские стандарты без участия клинического руководства. Клинические протоколы утверждает медицинский директор или соответствующий профессиональный комитет, а академия отвечает за обучение и проверку их освоения.
Пример: обучение врачей в группе из 15 клиник
Допустим, холдинг объединяет 15 стоматологических клиник. Управляющая компания устанавливает единый стандарт:
- первичная диагностика;
- оформление медицинской документации;
- планирование лечения;
- информированное согласие;
- контроль качества лечения;
- работа с осложнениями;
- повторные осмотры.
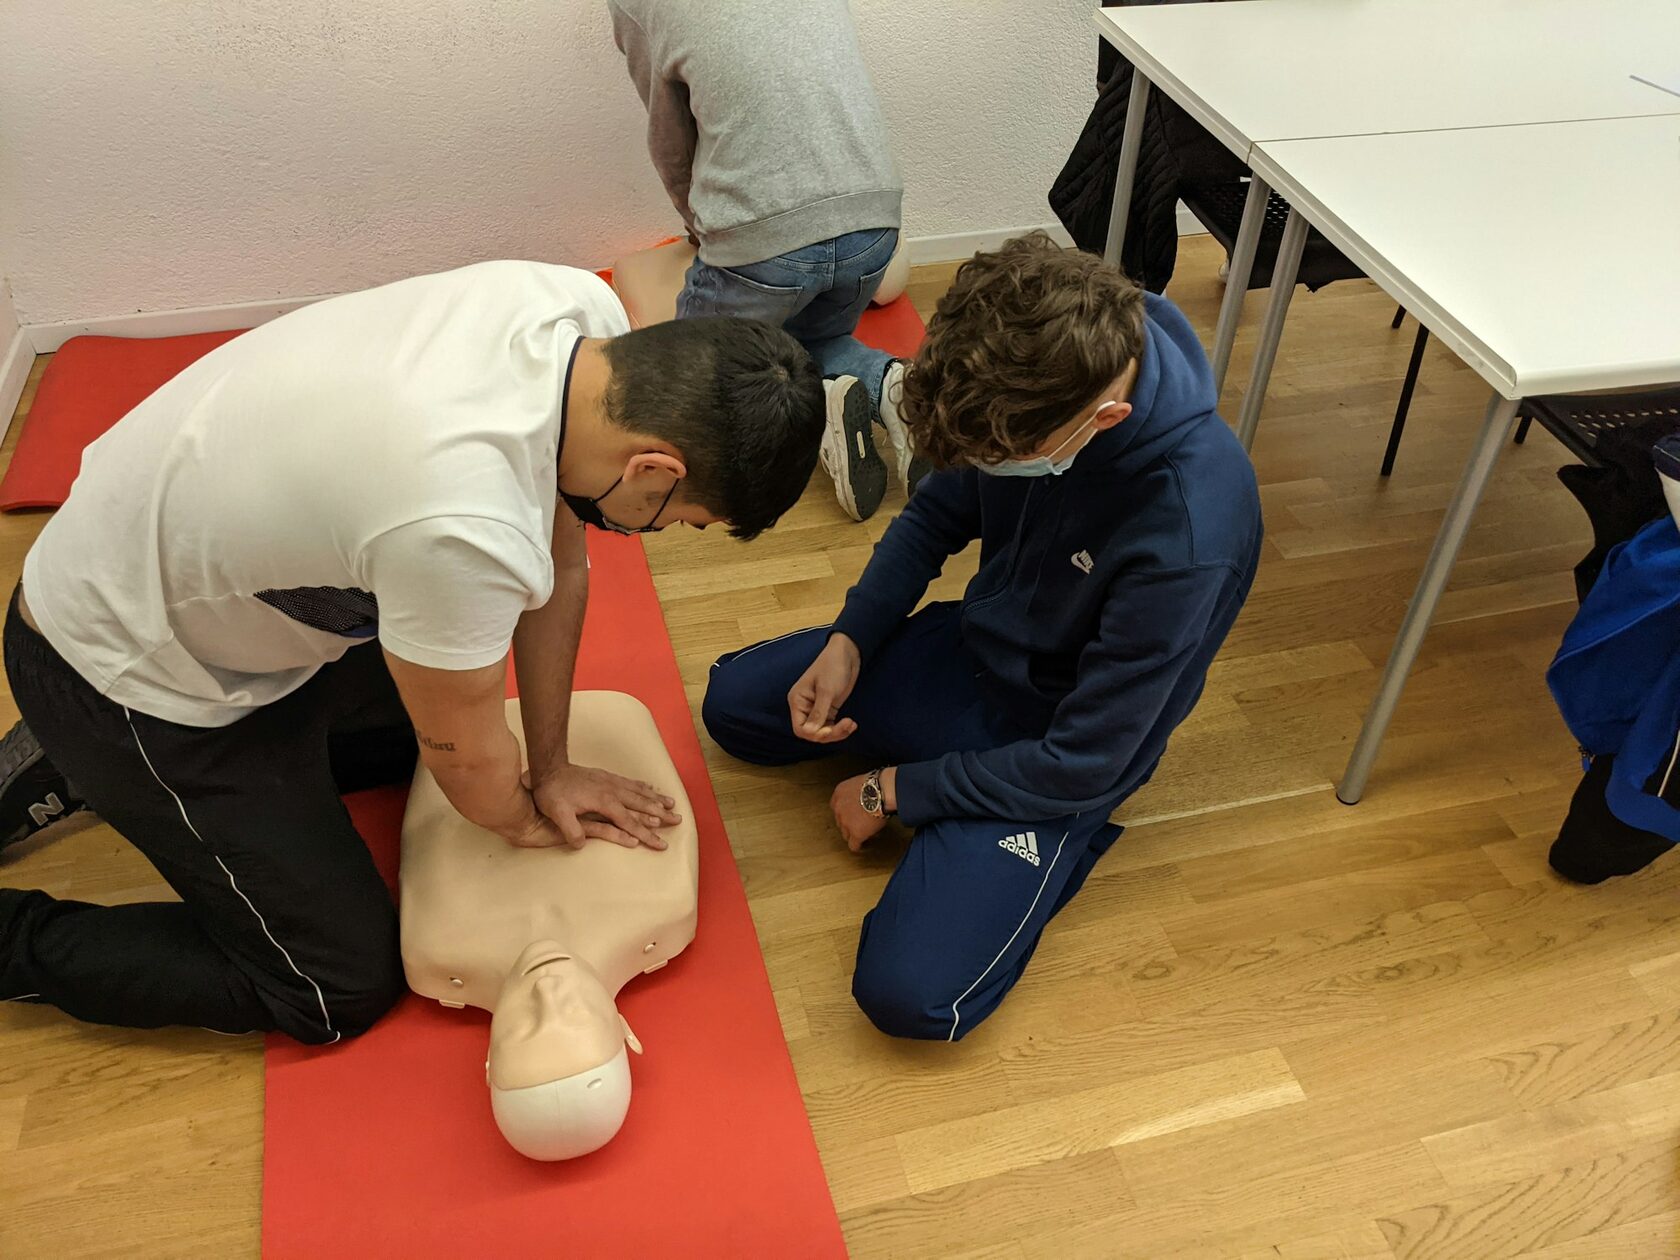
Далее академия:
- Разрабатывает учебную программу совместно с медицинскими экспертами.
- Проводит первичное обучение врачей.
- Проверяет знания и практические навыки.
- Отслеживает соблюдение стандартов через клинический аудит.
- Выявляет врачей, которым требуется дополнительная подготовка.
- Организует повторную аттестацию.
При этом нельзя сводить оценку врача к выручке или количеству процедур. Клинические результаты, безопасность пациента и соблюдение стандартов должны иметь самостоятельный вес.
Как академия измеряет свою эффективность
- Доля сотрудников, прошедших обязательное обучение
- Результаты аттестаций
- Доля ошибок в документации
- Соблюдение клинических протоколов
- Частота осложнений с поправкой на сложность случаев
- Повторные обращения по причине неудовлетворительного результата
- Время адаптации нового врача
- Удержание квалифицированных специалистов
Экономическая логика: академия повышает производительность и качество работы специалистов, сокращает вариативность между клиниками и уменьшает вероятность дорогостоящих ошибок.
Повышение квалификации: кто за что отвечает
Важно различать три вещи, которые часто ошибочно объединяют:
| Функция | Содержание | Кто отвечает |
|---|---|---|
| Обязательное обучение | Безопасность, охрана труда, обязательные требования законодательства | HR, охрана труда, медицинский директор |
| Профессиональное развитие | Новые методики, технологии, специализации, повышение квалификации | Академия, руководители медицинских направлений |
| Клиническая компетентность | Способность врача качественно и безопасно выполнять конкретные процедуры | Медицинский директор, главврач, профильная комиссия |
Например, врач может пройти курс по новой хирургической методике, но это ещё не означает, что ему автоматически можно поручить самостоятельное выполнение операции. Необходимо оценить его практические навыки, опыт, допуски и результаты наблюдаемой работы.
Как устроить систему профессионального развития
Её стоит разделить на три уровня.
Уровень 1
Базовый — обязательный для всех
- Медицинские и организационные стандарты группы
- Инфекционная безопасность
- Работа с медицинской документацией
- Информированное согласие
- Коммуникация с пациентами
- Действия при экстренных ситуациях
Уровень 2
Профессиональный — по специальностям
- Обучение врачей новым методам диагностики и лечения
- Практические мастер-классы
- Разбор сложных клинических случаев
- Обучение работе на новом оборудовании
- Обмен опытом между клиниками
Уровень 3
Управленческий — кадровый резерв
- Подготовка заведующих отделениями, главврачей и медицинских директоров
- Кадровый резерв руководителей
- Индивидуальные планы развития
- Оценка готовности к роли
- Направление подготовленного руководителя в новую клинику
Уровень 3. Управленческий — кадровый резерв
Это особенно важно для холдинга. Вы должны не просто нанимать главврачей извне, а выращивать собственных руководителей.
Например, траектория сотрудника может выглядеть так:
- ВрачБазовая программа, работа по протоколам, первая аттестация
- Старший врачНаставничество, разбор сложных случаев, клинический аудит
- Заведующий отделениемПланирование, качество документации, управление сменой
- Главврач клиникиЭкономика точки, стандарты сети, работа с резервом рисков
- Медицинский директор группыПротоколы, комитет по качеству, масштабирование практики
Для этого создаётся кадровый резерв: список сотрудников, которые могут занять более высокую должность, с индивидуальными планами развития и оценкой готовности.
Практический эффект: когда холдинг приобретает очередную клинику, ему не обязательно искать нового главного врача на рынке. Он может направить подготовленного руководителя из собственной системы.
R&D: что это означает в медицинском холдинге
R&D — Research and Development, исследования и разработки.
В обычной технологической компании R&D создаёт новые продукты. В медицинском холдинге функция шире: она ищет способы улучшить медицинские услуги, клинические результаты, технологии, оборудование и экономику оказания помощи.
Но здесь важно различать три вида деятельности.
3.1. Клинические исследования
Это научная деятельность, направленная на проверку гипотез о безопасности и эффективности методов лечения, препаратов, медицинских изделий и технологий.
Примеры:
- Исследование эффективности нового метода лечения.
- Сравнение двух протоколов лечения.
- Проверка эффективности нового диагностического оборудования.
- Участие в многоцентровых клинических исследованиях.
- Сбор и анализ долгосрочных результатов лечения.
Такая деятельность требует соответствующих разрешений, этической экспертизы, информированного согласия и соблюдения применимых требований к клиническим исследованиям и защите данных.
3.2. Клинические инновации
Это не обязательно научные исследования. Иногда холдинг просто внедряет уже доказанную технологию, которая ранее не использовалась в его клиниках.
Например:
- Новое диагностическое оборудование.
- Роботизированные системы.
- Новые методы визуализации.
- Цифровое планирование лечения.
- Системы поддержки врачебных решений.
- Новые протоколы послеоперационного наблюдения.
Задача R&D — определить, действительно ли нововведение улучшает результаты и оправдывает затраты.
3.3. Разработка новых медицинских продуктов и услуг
Например, стоматологическая группа может разработать комплексную программу диагностики, лечения и последующего наблюдения пациентов.
Или сеть клиник может создать специализированный центр лечения определённой группы заболеваний, используя накопленные компетенции и инфраструктуру.
Здесь R&D работает совместно с медицинским руководством, маркетингом, операционным блоком и финансами.
Как организовать R&D в холдинге
Для группы из 10–20 клиник не стоит сразу создавать большой исследовательский институт. Лучше начать с небольшого центрального подразделения и экспертных групп по медицинским направлениям.
- Экспертные группыВрачи-эксперты по направлениям: хирургия, диагностика, терапия
- Исследования и регуляторикаРазрешения, этическая экспертиза, защита данных
- Внедрение и пилотыОбучение, запуск в одной-двух клиниках, сбор результатов
- Экономика проектовФинансовая модель, окупаемость, сравнение альтернатив
Схема иллюстративная: экспертные группы работают на ставке, а не как отдельные юниты, — это нормально для указанного масштаба.
Как R&D принимает решение о проекте
Предположим, холдинг хочет внедрить новое оборудование стоимостью 30 млн рублей. R&D совместно с медицинским директором и финансовым департаментом должны ответить на вопросы:
- Какую медицинскую проблему решает оборудование?
- Есть ли доказательства его эффективности и безопасности?
- Как изменятся результаты лечения?
- Сколько пациентов потенциально смогут им пользоваться?
- Сколько врачей необходимо обучить?
- Как изменится пропускная способность клиники?
- Каковы расходы на обслуживание, расходные материалы и амортизацию?
- Какой дополнительный денежный поток или стратегический эффект даст проект?
- Можно ли сначала проверить технологию в одной клинике?
Именно последний пункт принципиален. Вместо того чтобы сразу закупать оборудование для 15 клиник, можно провести пилот в одной-двух, измерить клинические и экономические результаты, а затем принять решение о масштабировании.
Stage-Gate: система прохождения R&D-проектов
| Этап | Что происходит | Решение |
|---|---|---|
| 1. Идея | Формулировка проблемы и гипотезы | Есть ли смысл изучать? |
| 2. Обоснование | Медицинская, техническая и экономическая оценка | Стоит ли запускать пилот? |
| 3. Пилот | Проверка в одной или нескольких клиниках | Получен ли результат? |
| 4. Валидация | Проверка безопасности, эффективности и экономики | Можно ли масштабировать? |
| 5. Масштабирование | Внедрение в сеть | Какой эффект получен в группе? |
В медицинском бизнесе нельзя принимать решение о масштабировании исключительно на основании EBITDA. Если технология увеличивает доходность, но ухудшает клинические результаты или безопасность пациентов, такой проект не должен считаться успешным.
Финансовое планирование: операционная деятельность, R&D и CAPEX
Здесь речь идёт о трёх самостоятельных финансовых контурах.
4.1. Операционное финансовое планирование
Это классический FP&A — Financial Planning & Analysis. Он отвечает на вопрос: сколько денег группа зарабатывает, тратит и генерирует в ходе текущей деятельности.
В него входят:
- Выручка клиник.
- Фонд оплаты труда.
- Закупки препаратов и расходных материалов.
- Аренда.
- Коммунальные расходы.
- Маркетинг.
- Административные расходы.
- Обслуживание оборудования.
- Расходы управляющей компании.
Основной инструмент — операционный бюджет, построенный снизу вверх: от конкретных клиник, отделений и услуг к консолидированному бюджету группы.
| Показатель | Клиника 1 | Клиника 2 | Клиника 3 | Группа |
|---|---|---|---|---|
| Выручка | 40 млн | 35 млн | 25 млн | 100 млн |
| Персонал | 15 млн | 14 млн | 10 млн | 39 млн |
| Материалы | 6 млн | 5 млн | 4 млн | 15 млн |
| Аренда | 3 млн | 3 млн | 2 млн | 8 млн |
| Прочие расходы | 8 млн | 7 млн | 5 млн | 20 млн |
| EBITDA | 8 млн | 6 млн | 4 млн | 18 млн |
Условный пример, млн рублей. Не учитывает возможные внутригрупповые корректировки и расходы УК.
FP&A ежемесячно сравнивает план с фактом и объясняет отклонения. Например, если выручка клиники снизилась на 10%, нужно выяснить, что произошло:
- Снизилось количество пациентов?
- Упала конверсия из обращения в запись?
- Увеличилось количество отмен?
- Снизилось количество приёмов на одного врача?
- Изменился средний чек?
- Ушёл ключевой специалист?
Это важно, потому что снижение выручки — результат, а задача FP&A — выявить его операционные причины.
4.2. Финансовое планирование R&D
Это отдельный инвестиционный контур. Его не стоит смешивать с обычным операционным бюджетом клиник, иначе расходы на развитие будут постоянно конкурировать с повседневными потребностями.
| Статья | Пример |
|---|---|
| Персонал | Исследователи, аналитики, научные координаторы |
| Исследования | Исследовательские площадки, лаборатории, внешние специалисты |
| Оборудование | Приобретение и тестирование технологий |
| Программное обеспечение | Аналитические платформы, системы обработки данных |
| Обучение | Подготовка врачей к использованию новых методик |
| Пилотные проекты | Тестирование новых услуг и процессов |
| Регуляторные расходы | Разрешения, этическая экспертиза, документация |
Для каждого проекта — отдельный инвестиционный паспорт
- Гипотеза.
- Клиническая цель.
- Бюджет.
- Сроки.
- Ответственный руководитель.
- Ожидаемый медицинский эффект.
- Ожидаемый экономический эффект.
- Критерии успешности.
- Условия остановки проекта.
Например, холдинг выделяет 12 млн рублей на разработку и внедрение новой диагностической программы.
Финансовый департамент не должен просто контролировать, чтобы подразделение не вышло за бюджет. Он должен оценивать, достигнута ли цель, ради которой были выделены средства.
4.3. CAPEX и инвестиционный комитет
Отдельно создаётся Investment Committee — инвестиционный комитет. Он рассматривает крупные инвестиции:
- Покупку медицинского оборудования.
- Открытие новых направлений.
- Строительство новых клиник.
- Приобретение технологий.
- Разработку собственных продуктов.
- Крупные R&D-проекты.
У каждого проекта есть финансовая модель:
NPV = Σt FCFt / (1 + r)t − I0
Где FCFt — будущий свободный денежный поток, r — ставка дисконтирования, I0 — первоначальные инвестиции.
Но для медицинских проектов финансовая модель должна дополняться оценкой клинического риска, безопасности и качества медицинской помощи.
Как разделить бюджеты на практике
| Контур | Горизонт | Основной вопрос |
|---|---|---|
| Операционный бюджет | 12 месяцев | Как эффективно работает группа сейчас? |
| Стратегический бюджет | 3–5 лет | Какой должна стать группа? |
| R&D-бюджет | По портфелю проектов | Какие медицинские и технологические инновации финансировать? |
| CAPEX-бюджет | По инвестиционным проектам | Куда направлять капитал? |
| Резервы и страхование | По оценке рисков и обязательств | Как покрывать неблагоприятные финансовые события? |
В зрелой системе все пять контуров консолидируются в единой финансовой модели холдинга, но управляются по разным правилам.
Страховые резервы и финансовая защита от неблагоприятных исходов пациентов
Это отдельная и очень важная функция. В медицинском бизнесе существует риск, что клиника столкнётся с финансовыми последствиями:
- Смерти пациента.
- Тяжёлого осложнения.
- Медицинской ошибки.
- Неправильной диагностики.
- Повреждения здоровья.
- Инфекционного осложнения.
- Претензии пациента или его родственников.
- Судебного разбирательства.
- Необходимости компенсации расходов на дальнейшее лечение.
Здесь нужно разделить три понятия. Они не являются одним и тем же:
Договор со страховщиком, который покрывает компенсации пациентам и расходы на юридическую защиту в пределах условий полиса.
Инструмент страховщика: актуарная оценка уже возникших, но ещё не заявленных убытков по контрактам страхования.
Учётная категория холдинга: признание оценочного обязательства, если критерии применимых стандартов выполняются.
5.1. Страхование профессиональной ответственности
Первый уровень защиты — страхование гражданской и профессиональной ответственности медицинской организации и, в зависимости от условий договора, медицинских работников.
Например, клиника проводит операцию, после которой у пациента возникает тяжёлое осложнение. Пациент или его родственники предъявляют претензию. Дальше возможны:
- Внутреннее расследование медицинского инцидента.
- Уведомление страховщика в соответствии с договором.
- Юридическая и медицинская экспертиза.
- Определение наличия страхового случая.
- Урегулирование претензии.
- Выплата компенсации, если ответственность и покрытие подтверждены.
Страхование может покрывать компенсации пациентам, расходы на юридическую защиту и другие предусмотренные договором затраты. Но есть важные ограничения:
- Лимит выплаты на один случай.
- Совокупный годовой лимит.
- Франшиза.
- Исключения из покрытия.
- Территориальные ограничения.
- Условия уведомления о претензиях.
- Период действия покрытия.
Особенно важно различать два типа полисов:
Покрытие зависит от того, когда произошло событие.
Покрытие зависит от того, когда предъявлена претензия, при соблюдении условий полиса.
Для второго типа критически важно учитывать ретроактивную дату и так называемое tail coverage — покрытие претензий, которые могут поступить уже после окончания полиса.
Это особенно существенно при покупке медицинской клиники: новый собственник должен проверить, кто отвечает за претензии по лечению, проведённому до приобретения бизнеса.
5.2. Собственные резервы медицинского холдинга
Даже если у группы есть страхование, это не означает, что все риски полностью покрыты:
- Размер компенсации превышает страховой лимит.
- Событие попадает под исключение.
- Страховщик оспаривает покрытие.
- Есть франшиза.
- Претензия предъявлена после окончания периода покрытия.
- Страховой выплаты недостаточно для покрытия всех сопутствующих расходов.
Поэтому финансовая служба должна оценивать потенциальные обязательства группы. Здесь различают два вида резервирования.
А. Резерв под уже возникшие обязательства
Например, в клинике произошёл серьёзный медицинский инцидент, проводится расследование, и уже существует вероятность предъявления претензии. Финансовая служба совместно с юристами и медицинскими экспертами оценивает:
- вероятность возникновения обязательства;
- возможную сумму компенсации;
- вероятность страхового возмещения;
- сроки урегулирования;
- расходы на юридическое сопровождение.
Если по применимым стандартам учёта обязательство признаётся, создаётся соответствующее оценочное обязательство. В международной практике здесь применяются, в частности, требования IAS 37 — Provisions, Contingent Liabilities and Contingent Assets.
Б. Резерв на ещё не заявленные претензии
В страховании существует понятие IBNR — Incurred But Not Reported. Это оценка убытков, которые уже произошли, но ещё не были заявлены страховщику. Например, медицинский инцидент произошёл в декабре, а претензия поступила только в апреле следующего года.
Важно: IBNR — прежде всего актуарная категория страхового резервирования. Медицинский холдинг, который сам не является страховщиком, не должен автоматически копировать страховую модель IBNR в бухгалтерский учёт. Он может использовать аналогичные методы для внутреннего управления риском, но бухгалтерское признание обязательств определяется применимыми стандартами.
5.3. Как рассчитывается размер риска
Допустим, группа объединяет 15 клиник. У неё есть статистика за несколько лет:
- Количество медицинских инцидентов.
- Количество претензий.
- Доля претензий, перешедших в судебные споры.
- Средний размер компенсации.
- Максимальные выплаты.
- Время от инцидента до предъявления претензии.
- Доля случаев, покрытых страховкой.
На основании этих данных актуарий или специалист по управлению рисками оценивает будущие потери. Упрощённая модель ожидаемых потерь:
EL = N × P × S
Где N — количество потенциально рискованных случаев, P — вероятность неблагоприятного исхода с финансовыми последствиями, S — средняя сумма потерь.
| Параметр | Значение |
|---|---|
| Количество процедур в год | 20 000 |
| Частота страховых претензий | 0,1% |
| Ожидаемое количество претензий | 20 |
| Средняя сумма убытка | 500 000 ₽ |
| Ожидаемые годовые потери | 10 млн ₽ |
Иллюстративная модель, не медицинская статистика и не норматив для расчёта резерва.
Но в реальности такой модели недостаточно. Необходимо учитывать:
- Тяжесть и распределение убытков.
- Редкие катастрофические события.
- Разницу между медицинскими направлениями.
- Задержку предъявления претензий.
- Страховое покрытие.
- Инфляцию стоимости компенсаций.
- Юридические и судебные расходы.
- Корреляцию рисков между клиниками.
Например, риски стоматологии, хирургии, акушерства и диагностических центров существенно отличаются. Поэтому их нельзя оценивать одной средней частотой и одной средней суммой.
5.4. Как должна выглядеть система управления медицинскими рисками
В холдинге создаётся отдельная функция Risk Management, тесно связанная с медицинским директором, юридическим департаментом и финансовым директором.
- Медицинский директорПричины осложнений, клинические протоколы, профилактика
- Юридический департаментПретензии, экспертиза, судебное урегулирование
- Финансовый директорОценочные обязательства, резервы, достаточность покрытия
- Страховщики и актуарийЛимиты, условия полисов, актуарная оценка будущих потерь
5.5. Что должен делать этот департамент
- Устанавливать единые правила регистрации медицинских инцидентов.
- Вести централизованный реестр претензий и неблагоприятных исходов.
- Анализировать причины осложнений и ошибок.
- Контролировать качество медицинской документации.
- Проверять наличие необходимых страховых полисов.
- Вести переговоры со страховыми компаниями.
- Рассчитывать потенциальные финансовые потери.
- Контролировать юридическое урегулирование претензий.
- Проводить стресс-тестирование.
- Разрабатывать мероприятия по снижению частоты и тяжести инцидентов.
Здесь есть принципиально важный момент: медицинский инцидент нельзя рассматривать только как финансовую проблему.
Если в одной клинике систематически возникают осложнения после определённой процедуры, задача холдинга — выяснить причину, устранить её и предотвратить повторение. Простое увеличение страхового резерва проблему не решает.
Как всё это соединить в единую систему холдинга
Соберём рассмотренные функции в одну организационную модель.
- Медицинский директорПротоколы, комитет по качеству, академия
- R&D-центрПортфель проектов, пилоты, внедрение
- ФинансыFP&A, CAPEX, инвестиционный комитет
- Risk ManagementСтрахование, резервы, реестр инцидентов
- Операционный блокЗакупки, сервис, процессы, IT
Это целевая модель, а не рекомендация нанимать по отдельному директору на каждую функцию с первого дня. На ранней стадии часть ролей может совмещаться, а отдельные задачи — выполняться внешними экспертами.
Как распределить ответственность между УК и клиниками
| Функция | Управляющая компания | Клиника |
|---|---|---|
| Академия | Программы, методология, бюджет, аттестационная система | Организация обучения сотрудников |
| Повышение квалификации | Общие требования, финансирование, контроль | Индивидуальные планы и допуск к практике |
| R&D | Портфель проектов, инвестиции, методология | Пилотирование и сбор результатов |
| Операционное планирование | Единые стандарты, консолидация, контроль | Планирование выручки, расходов и персонала |
| R&D-финансирование | Выделение бюджета и инвестиционные решения | Исполнение бюджета пилота |
| Страхование | Переговоры, полисы, общие лимиты и политика | Своевременная регистрация инцидентов |
| Медицинские риски | Система контроля, анализ группы | Первичное расследование и устранение причин |
Какие показатели должны попадать на уровень совета директоров
Не нужно выносить на совет директоров сотни показателей. Нужна компактная панель, показывающая состояние всей системы.
| Контур | Ключевые показатели |
|---|---|
| Академия | Доля обученных сотрудников, аттестации, готовность кадрового резерва |
| Клиническое качество | Осложнения, повторные вмешательства, соблюдение протоколов |
| R&D | Расходы портфеля, проекты на этапах, результаты пилотов |
| Финансы | EBITDA, FCF, отклонение от бюджета, ROIC |
| CAPEX | Исполнение инвестиционной программы, NPV проектов |
| Риски | Частота и тяжесть инцидентов, претензии, страховое покрытие |
| Страховые обязательства | Оценка открытых убытков, достаточность покрытия, динамика выплат |
Особенно важно не превращать клинические показатели в инструмент давления на врачей ради финансовых результатов. Они должны использоваться прежде всего для обеспечения безопасности и качества медицинской помощи.
Что я бы рекомендовал создать в холдинге из 10–20 клиник
Эти функции стоит внедрять последовательно.
| Приоритет | Что создать | Почему |
|---|---|---|
| 1 | Медицинский директор группы и комитет по качеству | Без единых клинических стандартов масштабирование опасно |
| 2 | FP&A и единая система бюджетирования | Без финансовой прозрачности невозможно управлять группой |
| 3 | Система управления рисками и страхования | Нужно защищать группу от крупных непредвиденных потерь |
| 4 | Корпоративная академия | Нужно стандартизировать компетенции и готовить руководителей |
| 5 | Инвестиционный комитет | Нужно системно распределять капитал |
| 6 | Небольшой R&D-центр | Нужно создавать и проверять новые медицинские и технологические решения |
Главный вывод
Зрелая медицинская платформа — это не просто сеть клиник с централизованными закупками и бухгалтерией. Это организация, которая централизованно развивает человеческий капитал, медицинские компетенции, технологии, систему контроля рисков и распределение инвестиционного капитала.
В перспективе именно эти функции позволяют группе приобретать новые клиники, интегрировать их, повышать качество управления и воспроизводить успешную модель на всё большем количестве активов.
И ещё одно принципиальное различие: медицинская академия развивает компетенции, R&D создаёт и проверяет новые решения, операционный блок обеспечивает их применение, а финансовый блок определяет, куда направлять капитал и как измерять отдачу. Если эти функции работают согласованно, холдинг получает не просто экономию масштаба, а способность системно создавать новые источники стоимости.
